La réponse courte : recevoir en 2026, émettre en 2027
Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA, quelle que soit leur taille, doivent pouvoir recevoir des factures électroniques par l’intermédiaire d’une plateforme agréée. Les TPE, PME et micro-entreprises devront en émettre au plus tard le 1er septembre 2027.
La Réunion est concernée au même titre que la métropole, parce que la TVA s’y applique. Ce guide reprend le calendrier officiel, ce qui est propre à l’île, ce qu’une TPE doit préparer, puis ce qui peut s’automatiser autour de ses factures. Faits vérifiés le 6 octobre 2026 sur impots.gouv.fr et entreprendre.service-public.gouv.fr (liste des sources en fin de page).
Le calendrier distingue deux gestes : recevoir et émettre. Pour une petite entreprise, la réception est déjà obligatoire, l’émission arrive dans un an. Le e-reporting (transmission de certaines données à l’administration) suit le même calendrier que l’émission.
| Taille de l’entreprise | Recevoir des factures électroniques | Émettre des factures électroniques | E-reporting |
|---|---|---|---|
| Grandes entreprises et ETI | 1er septembre 2026 | 1er septembre 2026 | 1er septembre 2026 |
| PME, TPE, micro-entreprises | 1er septembre 2026 | Au plus tard le 1er septembre 2027 | Au plus tard le 1er septembre 2027 |
Faites défiler le tableau pour comparer les colonnes
La facturation électronique s’applique bien à La Réunion
L’administration fiscale le formule sans ambiguïté dans sa foire aux questions dédiée à l’outre-mer : une entreprise assujettie établie en Guadeloupe, en Martinique ou à La Réunion est « dans le champ de la réforme de la facturation électronique car la TVA est applicable dans ces 3 DROM » (FAQ DROM et COM, version du 21 janvier 2026).
La TVA y suit ses taux propres : 8,5 % pour le taux normal et 2,1 % pour le taux réduit, selon impots.gouv.fr. La réforme ne change pas ces taux ; elle change la façon dont la facture circule et dont ses données remontent à l’administration.
Ce qui compte ensuite, c’est la nature et le lieu du client. Un client professionnel en métropole ou dans un autre DROM où la TVA s’applique relève de la facture électronique. Un particulier, ou un client établi en Guyane, à Mayotte ou dans une collectivité d’outre-mer, relève du e-reporting. Guyane et Mayotte sont hors du champ de la réforme, la TVA n’y étant provisoirement pas applicable.
Point que nous n’avons pas trouvé confirmé sur une source officielle : un éventuel traitement particulier de l’octroi de mer dans les factures électroniques. Si votre activité y est soumise, posez la question à votre expert-comptable ou à votre service des impôts.
| Votre client | Votre obligation |
|---|---|
| Un professionnel assujetti à La Réunion, en Guadeloupe, en Martinique ou en métropole | Facture électronique (article 289 bis du CGI) |
| Un professionnel établi en Guyane, à Mayotte, dans une COM ou les TAAF | E-reporting de transaction (article 290-I du CGI) |
| Un particulier ou un client non assujetti | E-reporting de transaction (article 290-I du CGI) |
| Vous achetez une prestation de service à un fournisseur de Guyane, de Mayotte, d’une COM ou des TAAF | E-reporting d’acquisition, à votre charge en tant que client |
Faites défiler le tableau pour comparer les colonnes
Ce qu’est une facture électronique, et ce qui n’en est pas une
Une facture électronique n’est pas un PDF envoyé par mail. L’administration le rappelle : un PDF simple, une facture papier scannée ou un document joint à un message ne sont pas des factures électroniques au sens de la réforme.
Une facture électronique contient un socle de données structurées, lisibles par un logiciel : identité du fournisseur et du client, montant hors taxe, taux et montant de TVA, numéro et date. Trois formats composent ce socle : UBL, CII et Factur-X, ce dernier associant un PDF lisible à un fichier de données structurées.
Elle circule obligatoirement par une plateforme agréée : celle de l’émetteur l’envoie à celle choisie par le client, et les données utiles à l’administration (notamment pour le pré-remplissage de la déclaration de TVA) remontent par la même voie. L’administration ne collecte pas toutes les mentions de la facture, seulement celles listées par les textes.
- Votre logicielFacturation, caisse ou gestion, s’il est « solution compatible ».
- Votre plateforme agrééeÉmet la facture et en extrait les données fiscales.
- Plateforme du clientTrouvée grâce à l’annuaire central de l’administration.
- Votre clientReçoit la facture et lui attribue un statut.
- Client professionnel en France (dont La Réunion)Facture électronique via les plateformes
- Particulier, ou client en Guyane, à Mayotte, en COMPas de facture électronique : e-reporting des données
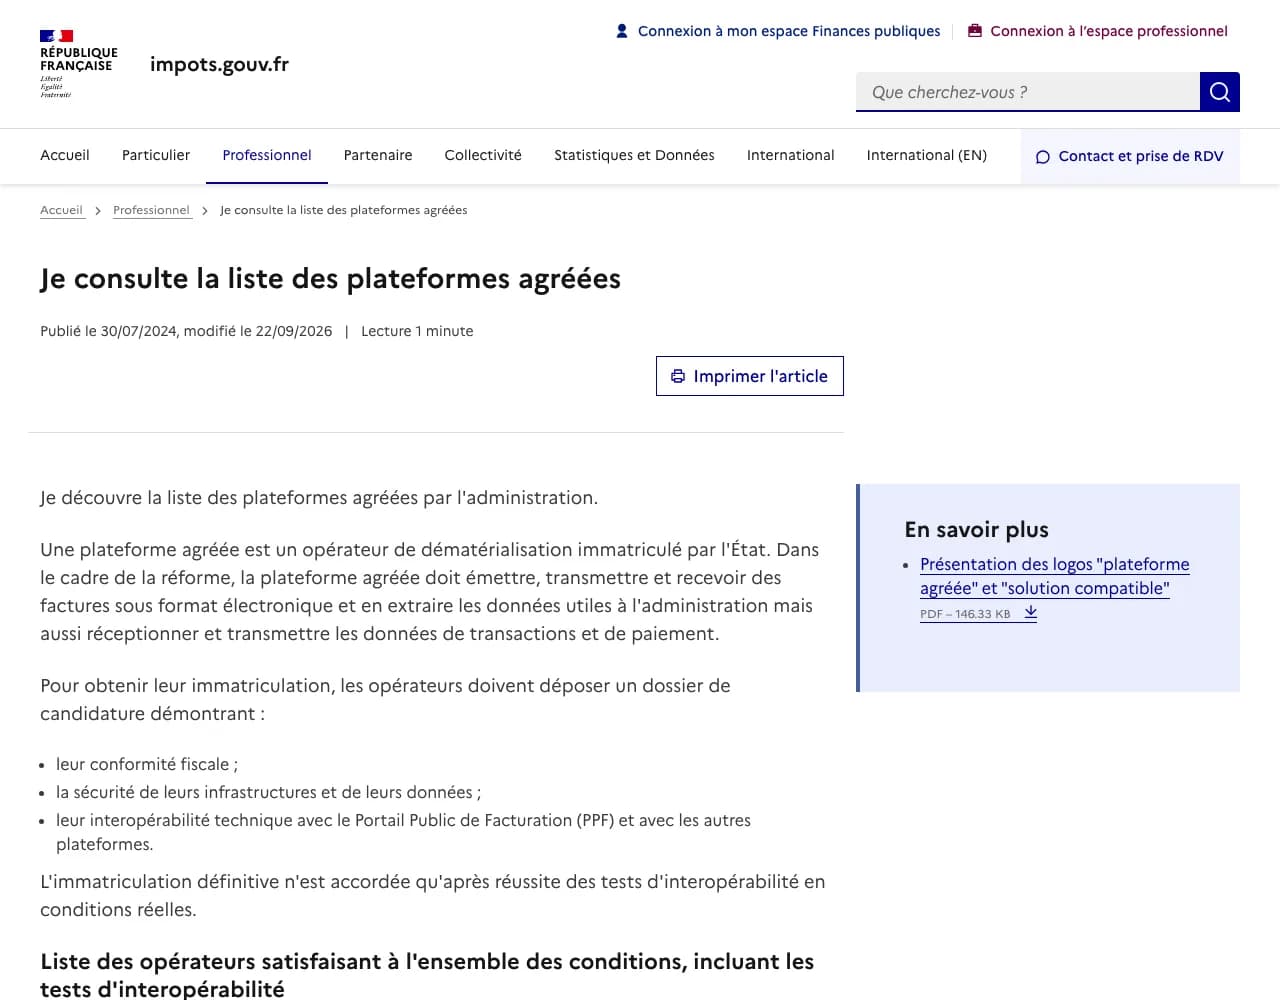
Choisir une plateforme agréée : où regarder, quoi demander
Choisir une plateforme agréée est déjà obligatoire pour recevoir les factures de vos fournisseurs soumis à l’émission. Le choix est libre : une seule plateforme ou plusieurs, la même pour recevoir et émettre ou deux différentes, et un changement reste possible à tout moment.
La liste officielle est publiée sur impots.gouv.fr. Seuls les opérateurs immatriculés par la DGFiP peuvent se dire « plateforme agréée ». Si vous utilisez déjà un logiciel de facturation ou de caisse, il peut rester en place s’il est « solution compatible », c’est-à-dire connecté à au moins une plateforme agréée.
Nous ne recommandons pas de plateforme en particulier. Le bon choix dépend de vos outils actuels, de votre volume de factures et des services que vous attendez.
- Listez vos outils actuels : logiciel de facturation, de caisse, de comptabilité, banque. Notez combien de factures vous émettez et recevez par mois.
- Demandez à chaque éditeur s’il est lui-même plateforme agréée ou à quelle plateforme agréée son logiciel est raccordé.
- Vérifiez le nom obtenu dans la liste officielle d’impots.gouv.fr, et non sur la seule page commerciale de l’éditeur.
- Demandez comment vous récupérez vos factures reçues et leurs statuts : export, notification par mail, connexion à d’autres outils. Cette réponse conditionne ce qui pourra s’automatiser ensuite.
- Signez l’accord avec la plateforme retenue : c’est elle qui vous déclare dans l’annuaire central comme destinataire de factures.
Votre logiciel de gestion : les questions à poser à l’éditeur
La plupart des TPE ne changeront pas d’outil : c’est leur logiciel de facturation, de caisse ou de gestion qui se raccordera à une plateforme agréée. Avant l’échéance d’émission, posez ces questions par écrit à votre éditeur. Ses réponses disent ce qui se fera tout seul, et ce qui restera à votre charge.
Gardez les réponses avec votre dossier : elles servent aussi à votre expert-comptable, et à la personne qui construira, le cas échéant, une automatisation autour de vos factures.
| Question à poser | Pourquoi elle compte |
|---|---|
| Êtes-vous plateforme agréée, ou à quelle plateforme agréée votre logiciel est-il raccordé ? | Le nom se vérifie ensuite sur la liste officielle d’impots.gouv.fr. |
| Le raccordement est-il inclus dans mon abonnement, ou facturé à part ? | Pour budgéter l’échéance sans surprise. |
| Les quatre nouvelles mentions sont-elles déjà prévues dans les fiches clients et les devis ? | Le SIREN du client manquant bloque l’émission. |
| Puis-je recevoir dans le logiciel les factures de mes fournisseurs, avec leurs statuts ? | La réception est obligatoire depuis le 1er septembre 2026. |
| Le e-reporting de mes ventes aux particuliers est-il pris en charge ? | Il suit le même calendrier que l’émission pour une TPE. |
| Comment exporter mes factures et leurs statuts vers un autre outil ? | C’est la porte d’entrée de toute automatisation : relances, classement, rapprochement. |
Faites défiler le tableau pour comparer les colonnes
Les quatre nouvelles mentions à préparer dès maintenant
Les mentions obligatoires actuelles restent les mêmes. Quatre mentions s’y ajoutent depuis le 1er septembre 2026 (décret n° 2022-1299 du 7 octobre 2022, rappelé par la FAQ d’impots.gouv.fr et par la fiche « Mentions obligatoires sur une facture » d’entreprendre.service-public.gouv.fr).
La plus exigeante en pratique est le SIREN du client : une fiche client sans SIREN bloquera l’émission. Mieux vaut compléter le fichier clients avant l’échéance de 2027 qu’au moment de facturer.
| Nouvelle mention | Ce qu’il faut préparer |
|---|---|
| SIREN du client | Compléter chaque fiche client professionnelle, vérifier les numéros sur une source fiable. |
| Catégorie de l’opération : livraison de biens, prestation de services, ou les deux | Associer une catégorie à chaque article ou prestation du catalogue. |
| Option pour le paiement de la TVA d’après les débits, le cas échéant | Vérifier avec votre expert-comptable le régime réellement appliqué. |
| Adresse de livraison si elle diffère de l’adresse de facturation | Prévoir un champ distinct dans le devis et la fiche client. |
Faites défiler le tableau pour comparer les colonnes
Du devis à la facture : le processus à remettre à plat
La réforme ne change pas les règles de fond : une facture s’émet toujours dès la réalisation de la livraison ou de la prestation. Elle change le chemin de la facture, et rend visibles les étapes jusque-là gérées à la main.
Une facture électronique a un cycle de vie, suivi sur la plateforme par des statuts. Le client peut notamment la refuser avec un motif, définitivement, ou signaler un litige si elle ne correspond pas au devis ou à la prestation. D’où l’intérêt d’un devis propre, repris tel quel dans la facture.
Pour les prestations de services dont la TVA est due à l’encaissement, le paiement doit aussi être signalé : le fournisseur renseigne un statut « Encaissée » sur la facture, avec la date et le montant encaissé. C’est le e-reporting de paiement.
- Le devis reprend déjà les données de la future facture : SIREN, catégorie d’opération, adresse de livraison si besoin.
- Le devis accepté devient facture sans ressaisie, dans le même outil.
- La facture part par la plateforme agréée dès la réalisation de la prestation ou de la livraison.
- Les statuts renvoyés par le client (reçue, refusée, en litige) sont suivis au même endroit.
- Le paiement reçu est rapproché de la facture, puis signalé « Encaissée » quand le régime de TVA l’exige.
Ce qui change, ce qui s’automatise
L’obligation repose sur la plateforme agréée. Autour d’elle, beaucoup de gestes répétitifs restent à la charge de l’entreprise : relancer, rapprocher, classer, contrôler. C’est là qu’un workflow n’a d’intérêt que s’il retire une tâche réelle.
Jusqu’en 2027, une partie de vos fournisseurs vous enverra encore des PDF ou du papier, et le guide pratique de l’administration demande de ne pas écarter une facture pour cette seule raison si elle correspond à une opération réelle. Une extraction par IA des factures reçues hors circuit peut alors alimenter un tableau de contrôle, à condition qu’une personne valide les montants avant tout paiement.
Tout dépend de ce que votre plateforme expose : export, notification, connexion d’outils. Sans cette porte d’entrée, une automatisation se limite au courrier et aux tableaux autour de la plateforme.
| Ce qui change | Ce qui peut s’automatiser | Ce qui reste humain |
|---|---|---|
| Factures reçues par une plateforme agréée | Récupérer les factures et leurs statuts, les classer, alerter sur une échéance | Valider la conformité au devis, décider d’un refus ou d’un litige |
| Factures PDF ou papier encore reçues jusqu’en 2027 | Extraire montant, date et fournisseur par IA dans un tableau de contrôle | Vérifier chaque ligne extraite avant paiement |
| Statuts de cycle de vie (refusée, en litige, encaissée) | Préparer une relance par mail quand une facture reste impayée | Relire et envoyer la relance, gérer le litige avec le client |
| Statut « Encaissée » pour certaines prestations | Proposer un rapprochement entre relevé bancaire et factures ouvertes | Confirmer le rapprochement proposé |
| SIREN obligatoire sur les factures B2B | Signaler les fiches clients sans SIREN avant facturation | Compléter et vérifier le numéro |
Faites défiler le tableau pour comparer les colonnes
Découvrir l’accompagnement DodoIA en automatisation de tâches
Voir comment se préparent des relances par mail automatisées
Comparer n8n et Make avant de construire un workflow de facturation
Vérifier ce que devient une donnée client avant de la confier à une IA
Automatiser la réception des factures fournisseurs
La réception est le premier geste obligatoire, et souvent le plus répétitif : chaque facture doit être récupérée, contrôlée face à la commande, classée puis transmise à la comptabilité. Tant que des fournisseurs envoient encore des PDF, deux circuits coexistent ; un même flux peut les réunir.
Le schéma décrit ce flux sans outil imposé. Ce qui reste humain ne change pas : valider qu’une facture correspond bien à ce qui a été commandé et livré, et décider d’un refus ou d’un litige.
- Facture reçuePar la plateforme agréée, ou encore en PDF par mail.
- Récupération et lectureFournisseur, montant, date, échéance repérés automatiquement.
- Contrôle face à la commandeComparaison avec le devis ou le bon de livraison.
- Classement et comptabilitéFacture rangée et transmise, échéance suivie.
- Montant et fournisseur conformes à la commandeLa facture part en validation rapide, puis en comptabilité.
- Écart, doublon ou fournisseur inconnuUne personne vérifie avant tout paiement, refus ou litige.
Automatisation n8n : construire ce flux autour de votre plateforme
Sources officielles, vérifiées le 6 octobre 2026
Chaque fait réglementaire de cette page provient d’une source publique, consultée le 6 octobre 2026. Les textes évoluent : vérifiez la version en vigueur avant toute décision, et faites valider votre situation par votre expert-comptable. Cette page n’est pas un avis fiscal.
| Source | Ce qu’elle confirme |
|---|---|
| FAQ « Je découvre la facturation électronique », impots.gouv.fr (version du 1er septembre 2026) | Calendrier, plateformes agréées, quatre nouvelles mentions, e-reporting de transaction et de paiement |
| FAQ « DROM et COM », impots.gouv.fr (version du 21 janvier 2026) | La Réunion dans le champ de la réforme ; obligations selon le client |
| Fiche « Je suis une entreprise domiciliée dans les DROM ou les COM », impots.gouv.fr | Tableaux B2B et B2C entre métropole, DROM et COM |
| Guide pratique de démarrage au 1er septembre 2026, impots.gouv.fr | Factures reçues hors circuit, phase de démarrage sans sanction pour une trajectoire sérieuse de mise en conformité |
| Page « Impôts dus par les professionnels dans les DOM », impots.gouv.fr | TVA à 8,5 % (normal) et 2,1 % (réduit) à La Réunion |
| Dossier de spécifications externes de la facturation électronique, DGFiP | Les trois formats du socle : UBL, CII et Factur-X |
| Fiche « Mentions obligatoires sur une facture », entreprendre.service-public.gouv.fr (vérifiée le 11 août 2026) | Les quatre nouvelles mentions |
| Fiche « Comment se mettre en conformité avec l’obligation de facturation électronique ? », entreprendre.service-public.gouv.fr (vérifiée le 7 août 2026) | Rôle de la plateforme agréée, calendrier par taille |
Faites défiler le tableau pour comparer les colonnes
impots.gouv.fr : FAQ « Je découvre la facturation électronique » (PDF)
impots.gouv.fr : FAQ DROM et COM (PDF)
impots.gouv.fr : fiche entreprises domiciliées dans les DROM ou les COM (PDF)
impots.gouv.fr : guide pratique de démarrage au 1er septembre 2026 (PDF)
impots.gouv.fr : liste des plateformes agréées
impots.gouv.fr : « Je découvre la facturation électronique »
impots.gouv.fr : impôts dus par les professionnels dans les DOM
impots.gouv.fr : dossier de spécifications externes, formats du socle (PDF)
entreprendre.service-public.gouv.fr : mentions obligatoires des factures
entreprendre.service-public.gouv.fr : se mettre en conformité avec la facturation électronique
Faire le point sur votre circuit devis → facture en 30 minutes
On prend le temps d’expliquer.
Vos questions, des réponses concrètes.
La facturation électronique s’applique-t-elle à La Réunion ?
Oui. Selon la FAQ outre-mer d’impots.gouv.fr, les entreprises assujetties établies à La Réunion, en Guadeloupe et en Martinique sont dans le champ de la réforme, parce que la TVA y est applicable. Guyane et Mayotte sont hors champ, la TVA n’y étant provisoirement pas applicable.
Ma TPE réunionnaise doit-elle déjà émettre des factures électroniques ?
Non, pas avant le 1er septembre 2027. En revanche, elle doit déjà pouvoir recevoir des factures électroniques depuis le 1er septembre 2026, ce qui suppose d’avoir choisi une plateforme agréée. D’ici 2027, elle peut continuer à envoyer ses factures dans le format de son choix, ou entrer volontairement dans la réforme plus tôt.
Une facture PDF envoyée par mail est-elle une facture électronique ?
Non. L’administration rappelle qu’un PDF simple envoyé par mail n’est pas une facture électronique au sens de la réforme. Une facture électronique contient des données structurées (formats UBL, CII ou Factur-X) et circule par une plateforme agréée.
Je vends surtout à des particuliers : suis-je concerné ?
Oui, autrement. Les ventes à des particuliers ne donnent pas lieu à une facture électronique, mais leurs données doivent être transmises à l’administration (e-reporting) selon le même calendrier : au plus tard le 1er septembre 2027 pour une TPE. Et vous devez de toute façon pouvoir recevoir les factures électroniques de vos fournisseurs.
Faut-il changer de logiciel de facturation ?
Pas forcément. Un logiciel existant peut rester en place s’il est « solution compatible », c’est-à-dire connecté à au moins une plateforme agréée. Demandez à votre éditeur à quelle plateforme agréée il est raccordé, puis vérifiez ce nom dans la liste publiée sur impots.gouv.fr.